
Nel 2026 la governance ESG inciderà in modo concreto sull’accesso al credito. Il punto decisivo riguarda la qualità della governance che sostiene i dati ESG. Informazioni chiare, responsabilità definite e indicatori collegati al piano industriale rendono leggibile il modo in cui un’impresa conosce e governa i propri rischi.
Banche e investitori affiancano ai tradizionali dati economici, patrimoniali e finanziari la valutazione dei fattori ambientali, sociali e di governance. La qualità delle informazioni ESG diventa un segnale della capacità organizzativa dell’impresa e della sua attitudine a proteggere la continuità aziendale e la generazione di valore nel tempo.
Linee guida EBA e valutazione della qualità organizzativa
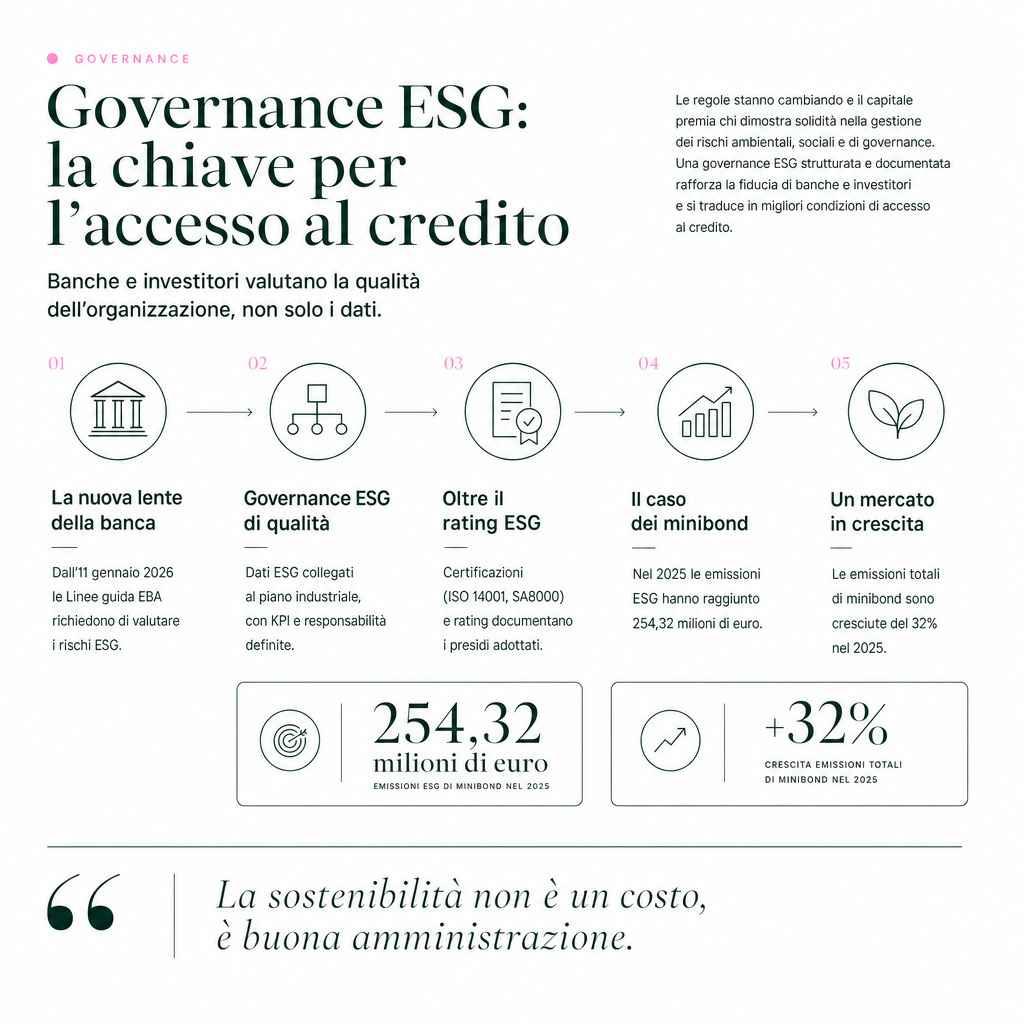
Le Linee guida EBA sulla gestione dei rischi ESG, pubblicate il 9 gennaio 2025, si applicano dall’11 gennaio 2026. Per gli enti piccoli e non complessi l’applicazione è prevista al più tardi dall’11 gennaio 2027. A tutti gli istituti di credito viene richiesto di identificare, misurare, gestire e monitorare i rischi ESG presenti nei propri portafogli.
Questa evoluzione amplia la lettura del profilo aziendale. La banca considera ora l’esposizione ai costi energetici, la dipendenza da materie prime critiche, la capacità di adattarsi alla transizione, la solidità della catena di fornitura e gli assetti di governo. Ciascuno di questi elementi può incidere sui costi, sull’operatività e sulla capacità di rimborso del debito.
Quando osservo un’impresa dal punto di vista della governance ESG, cerco una relazione riconoscibile tra rischio, presidio e decisione. Le informazioni relative all’energia, alla filiera e al capitale umano devono raggiungere gli organi di amministrazione e controllo per orientare le scelte economiche e finanziarie. È questa coerenza a rendere più solido il confronto con il sistema creditizio.
Integrazione dei dati ESG nel piano industriale
Molte piccole e medie imprese dispongono già di informazioni utili: certificazioni, dati sui consumi, interventi di efficientamento, procedure organizzative e iniziative rivolte ai dipendenti. Il vero valore emerge quando questi elementi confluiscono in un sistema unitario, con indicatori di prestazione chiari, responsabilità assegnate ed evidenze verificabili.
Certificazioni come ISO 14001, SA8000 e la registrazione EMAS documentano i presìdi adottati, ma sono i dati aggiornati e gli obiettivi misurabili a mostrarne la coerenza con il piano industriale.
È in questo quadro che si colloca il rating ESG. Un provider esterno lo elabora secondo una specifica metodologia per sintetizzare il profilo ambientale, sociale e di governance. Gli istituti finanziari possono affiancargli modelli di scoring interni, distinti sia dal rating ESG esterno sia dal rating creditizio tradizionale. Per andare più a fondo su questo punto: Rating ESG: fatti e documenti contano più del punteggio.
Il rating contribuisce alla qualità del dialogo, ma la concessione del finanziamento e le condizioni applicate dipendono dalla valutazione complessiva dell’impresa. Un investimento che riduce i consumi può contenere l’esposizione alla volatilità dei prezzi energetici e rendere i costi più prevedibili. Indicatori credibili possono inoltre sostenere l’accesso ai Sustainability Linked Loans, finanziamenti in cui alcune condizioni sono collegate al raggiungimento di obiettivi ESG specifici.
Minibond ESG e maturità organizzativa delle imprese
I minibond rappresentano un esempio chiaro del rapporto tra finanza e qualità degli assetti organizzativi. Sono titoli di debito di dimensione contenuta, utilizzati anche dalle PMI per diversificare le fonti finanziarie e raccogliere capitale presso investitori professionali.
Nel 2025 le imprese italiane emittenti sono state 196, il 13% in più rispetto al 2024. Di queste, 132 (il 67%) erano PMI. Le 214 emissioni hanno raggiunto un valore di 2,01 miliardi di euro, in crescita del 32%. Nel secondo semestre l’importo medio ha toccato il record di 9,58 milioni di euro.
Il segmento ESG ha registrato 35 collocamenti tra green bond e sustainability-linked bond, per un totale di 254,32 milioni di euro. Nei primi, i proventi finanziano progetti ambientali specifici. Nei secondi, alcune caratteristiche del titolo variano in funzione di indicatori e obiettivi prestabiliti.
Per presentarsi a questo mercato servono solidità finanziaria, capacità di pianificazione, trasparenza informativa e un’adeguata governance. La preparazione dell’emissione porta l’impresa a chiarire strategia, obiettivi, flussi informativi e prospettive economiche. Il minibond diventa così anche una prova della maturità organizzativa raggiunta.
Governance ESG come parte della buona amministrazione
La sostenibilità favorisce l’accesso al credito quando rafforza la capacità dell’impresa di conoscere, rappresentare e governare i propri rischi. Per questo la considero parte integrante della buona amministrazione.
Quando il legame tra energia, filiera, capitale umano, assetti di governo, continuità aziendale e generazione di valore è adeguatamente documentato, il dialogo con banche e investitori acquista solidità. Affrontare questo percorso significa integrare rischi, opportunità e indicatori materiali in una strategia coerente con il piano industriale, trasformando la sostenibilità da centro di costo a fattore di stabilità e crescita.
Takeaways
- Dal 2026 la governance ESG diventa decisiva per l’accesso al credito, perché le Linee guida EBA richiedono agli istituti di valutare i rischi ambientali, sociali e di governance nei portafogli.
- Integrare i dati ESG nel piano industriale, con indicatori chiari e responsabilità definite, è più importante della semplice raccolta di informazioni e certificazioni.
- I minibond ESG dimostrano la maturità organizzativa, perché richiedono solidità finanziaria, pianificazione e trasparenza che rafforzano il profilo dell’impresa agli occhi degli investitori.
- La governance ESG è parte della buona amministrazione, non un’attività separata, e migliora la gestione del rischio e la continuità aziendale.
Faqs
Cosa richiedono le Linee guida EBA sui rischi ESG?
Richiedono agli istituti di credito di identificare, misurare, gestire e monitorare i rischi ambientali, sociali e di governance presenti nei loro portafogli. L’applicazione è prevista dall’11 gennaio 2026, o 2027 per gli enti piccoli e non complessi.
Le certificazioni ISO 14001 bastano per ottenere credito con criteri ESG?
Le certificazioni documentano i presìdi adottati, ma non sono sufficienti. Il valore emerge quando i dati e le procedure sono integrati in un sistema di gestione unitario, con indicatori chiari e obiettivi misurabili collegati al piano industriale.
Il rating ESG influenza la concessione del finanziamento?
Il rating ESG migliora la qualità del dialogo con la banca, ma la decisione finale dipende dalla valutazione complessiva dell’impresa. È un elemento del quadro generale, non l’unico fattore determinante.
Perché i minibond dimostrano la maturità organizzativa di un’impresa?
Per emettere minibond, un’impresa deve dimostrare solidità finanziaria, capacità di pianificazione e trasparenza. Il processo di emissione richiede di strutturare governance e strategia, diventando una prova concreta della maturità organizzativa raggiunta.

