
Con il D.Lgs. 7 maggio 2026, n. 96, pubblicato in Gazzetta Ufficiale n. 125 del 1° giugno 2026 e in vigore dal 7 giugno 2026, l’Italia ha recepito la Direttiva (UE) 2023/970. Il nuovo quadro rafforza il principio della parità di retribuzione tra uomini e donne per uno stesso lavoro o per un lavoro di pari valore e incide sul modo in cui le imprese progettano, documentano e comunicano le politiche retributive. La pay transparency non introduce soltanto obblighi informativi: ridefinisce il rapporto tra impresa, lavoratori e autorità di controllo, rendendo la retribuzione un dato da misurare, spiegare e governare.
Non è un adempimento da gestire a valle, ma una leva strategica per gestione del rischio, governance, attrazione dei talenti e creazione di valore nel medio-lungo periodo.
Gender pay gap e trasparenza retributiva come sistema di gestione
Il punto di partenza è la persistenza del gender pay gap. Nell’Unione Europea le donne guadagnano in media circa il 13% in meno degli uomini per ogni ora lavorata. In Italia il dato grezzo si attesta intorno al 5%, con un divario aggiustato strutturalmente superiore ma difficile da rilevare in assenza di dati trasparenti.
Il nodo è l’asimmetria informativa. Quando criteri retributivi, logiche di progressione e categorie di confronto non sono chiari, il principio di parità resta formalmente riconosciuto ma difficilmente verificabile. La trasparenza retributiva trasforma la retribuzione da variabile implicita a informazione strutturata, confrontabile e difendibile.
Il perimetro degli obblighi di pay transparency per le imprese
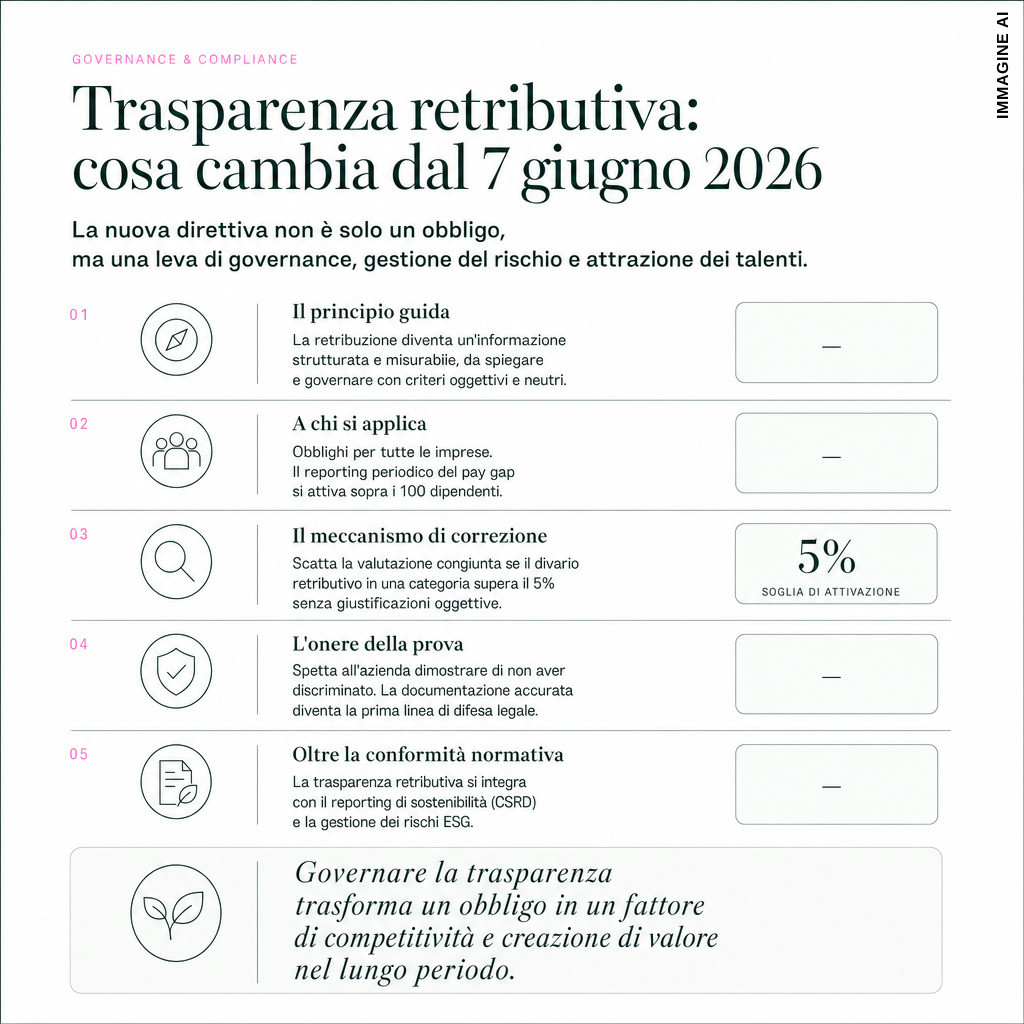
Nessuna azienda è totalmente esclusa. I datori con meno di 100 dipendenti restano soggetti agli obblighi di trasparenza pre-assunzione e ai diritti individuali di informazione. Comunicazione periodica del pay gap e relazione retributiva si attivano dalla soglia dei 100 dipendenti, con scadenze differenziate per fascia dimensionale.
Dal 7 giugno 2026 i bandi di selezione devono indicare retribuzione iniziale o fascia, definite su criteri oggettivi e neutri rispetto al genere. Il baricentro della negoziazione si sposta dalla storia salariale individuale al valore organizzativo della posizione.
I pilastri della governance retributiva per la pay transparency
Gli obblighi formano un sistema integrato: trasparenza pre-assunzione, accesso ai criteri retributivi e di progressione, diritto individuale ai livelli retributivi medi per genere delle categorie comparabili, reporting periodico del pay gap e sistemi di valutazione del lavoro neutri rispetto al genere.
L’impianto richiede una base organizzativa solida. La categoria ai fini della Direttiva non si esaurisce nel Contratto Collettivo Nazionale di Lavoro (CCNL): riflette il contenuto effettivo del lavoro e il suo valore comparabile, misurato su competenze, responsabilità, impegno e condizioni. Senza una job architecture formalizzata e logiche di progressione documentate, il dato retributivo è corretto ma non difendibile.
La soglia del 5% e l’inversione dell’onere della prova
Il meccanismo di correzione scatta quando il livello retributivo medio tra lavoratrici e lavoratori diverge del 5% o più in una qualsiasi categoria, senza giustificazione oggettiva e senza correzione entro sei mesi. Si apre allora la valutazione congiunta delle retribuzioni, condotta con i rappresentanti dei lavoratori per definire le misure correttive.
La soglia opera per categoria, non sul dato aggregato: un’impresa con un gap complessivo del 2% può comunque essere soggetta a valutazione se una singola categoria la supera.
A rafforzare l’enforcement interviene l’inversione dell’onere della prova prevista dall’art. 18 della Direttiva: spetta al datore di lavoro dimostrare di non avere discriminato. La combinazione con la decorrenza posticipata della prescrizione e il termine triennale dilata la finestra di esposizione dell’impresa, rendendo la documentazione accurata, tempestiva e tracciabile la prima linea di difesa.
Dalla compliance al rischio ESG
La pay transparency si inserisce nella traiettoria ESG. Sul piano sociale tocca condizioni di lavoro, pari trattamento e inclusione; sul piano di governance riguarda criteri oggettivi, tracciabilità e capacità di rendere conto delle decisioni retributive.
Il collegamento con la Corporate Sustainability Reporting Directive (CSRD) è diretto: le imprese soggette rendicontano il gender pay gap secondo lo standard European Sustainability Reporting Standards (ESRS) S1, indicatore S1-16. Integrare i dati dei due regimi riduce duplicazioni e incoerenze; lo stesso vale per la certificazione UNI/PdR 125:2022, complementare al D.Lgs. 96/2026.
Una pay transparency non governata espone l’impresa a rischi legali, finanziari, reputazionali e organizzativi. Una struttura retributiva chiara e documentata rafforza invece resilienza aziendale, equità interna e competitività esterna.
Il ruolo di IPLUS nell’adeguamento alla pay transparency
In IPLUS affianchiamo le imprese nella trasformazione della pay transparency da obbligo normativo a sistema di governance retributiva. Il presidio si apre con una fase diagnostica di 4-8 settimane, che integra analisi documentale, raccolta dati e confronto con i referenti aziendali, restituendo una mappa dei gap e una prioritizzazione delle azioni correttive.
Il percorso continuativo copre tre aree integrate: compliance operativa (aggiornamento bandi, informativa annuale, richieste individuali), revisione della struttura retributiva (job evaluation, pay bands, contrattazione con le rappresentanze sindacali), allineamento con il reporting ESG e con la certificazione UNI/PdR 125:2022.
Dal dato retributivo alla creazione di valore con la pay transparency
Le imprese con almeno 150 dipendenti presentano il primo reporting entro il 7 giugno 2027, mentre la fascia 100-149 ha decorrenza differita al 7 giugno 2031. Per tutte, il lavoro organizzativo deve iniziare prima della scadenza: il dato nasce dalla qualità del sistema che lo produce.
Integrare pay transparency, HR governance e reporting ESG trasforma un obbligo percepito in un fattore produttivo, capace di rafforzare processi decisionali, relazioni industriali, accesso al credito e posizionamento competitivo. È una scelta strategica non più rinviabile, capace di generare valore nel medio-lungo periodo.
Il percorso si può aprire con due strumenti gratuiti e complementari.
L’Assessment ESG di IPLUS, online, quantifica in circa dieci minuti il valore economico potenziale di una strategia ESG, mappa opportunità e rischi su quattro aree critiche (Mercato e Clienti, Operations e Costi, Vendite e Marketing, Rischi e Compliance) e restituisce un report PDF personalizzato. Prenota qui il tuo Assessment gratuito: i-plus.it/assessment-esg/.
La call di 45 minuti con Paolo Sordo, Referente Pay Transparency e HRM di IPLUS, offre un confronto diretto sul livello di esposizione dell’organizzazione rispetto al D.Lgs. 96/2026 e sulla definizione delle priorità di intervento. Per prenotare scrivi qui: paolo.sordo@i-plus.it.
Takeaways
- Il D.Lgs. 96/2026 recepisce la Direttiva (UE) 2023/970 ed è in vigore dal 7 giugno 2026, rafforzando la parità retributiva tra uomini e donne
- La pay transparency riguarda tutte le imprese: i datori con meno di 100 dipendenti hanno obblighi di trasparenza pre-assunzione, quelli sopra i 100 anche reporting periodico
- Dal 7 giugno 2026 i bandi di selezione devono indicare retribuzione iniziale o fascia, su criteri oggettivi e neutri rispetto al genere
- Uno scostamento del 5% o più tra retribuzioni medie di lavoratrici e lavoratori in una categoria, senza giustificazione oggettiva, attiva la valutazione congiunta delle retribuzioni
- L’inversione dell’onere della prova prevista dall’art. 18 della Direttiva impone al datore di lavoro di dimostrare di non avere discriminato
- Il primo reporting è dovuto entro il 7 giugno 2027 per le imprese con almeno 150 dipendenti, entro il 7 giugno 2031 per la fascia 100-149
Faqs
Cosa prevede il D.Lgs. 96/2026 sulla pay transparency?
Il D.Lgs. 7 maggio 2026, n. 96 recepisce la Direttiva (UE) 2023/970 ed è in vigore dal 7 giugno 2026. Rafforza il principio della parità di retribuzione tra uomini e donne per uno stesso lavoro o per un lavoro di pari valore, con obblighi di trasparenza pre-assunzione, accesso ai criteri retributivi, diritto individuale ai livelli retributivi medi per genere e reporting periodico del pay gap.
Quali aziende sono soggette agli obblighi di pay transparency?
Nessuna azienda è totalmente esclusa. I datori con meno di 100 dipendenti sono soggetti agli obblighi di trasparenza pre-assunzione e ai diritti individuali di informazione. La comunicazione periodica del pay gap e la relazione retributiva si attivano dalla soglia dei 100 dipendenti, con scadenze differenziate per fascia dimensionale.
Cosa succede se il pay gap supera il 5% in una categoria?
Se il livello retributivo medio tra lavoratrici e lavoratori diverge del 5% o più in una qualsiasi categoria, senza giustificazione oggettiva e senza correzione entro sei mesi, si apre una valutazione congiunta delle retribuzioni condotta con i rappresentanti dei lavoratori per definire le misure correttive. La soglia opera per categoria, non sul dato aggregato: un’impresa con un gap complessivo del 2% può comunque essere soggetta a valutazione se una singola categoria supera il 5%.
Entro quando le imprese devono presentare il primo reporting sul pay gap?
Le imprese con almeno 150 dipendenti presentano il primo reporting entro il 7 giugno 2027. La fascia 100-149 dipendenti ha decorrenza differita al 7 giugno 2031. In entrambi i casi il lavoro organizzativo deve iniziare prima della scadenza, perché il dato nasce dalla qualità del sistema che lo produce.
Cosa cambia con l’inversione dell’onere della prova?
L’art. 18 della Direttiva prevede che spetti al datore di lavoro dimostrare di non avere discriminato, non al lavoratore dimostrare la discriminazione. Questo meccanismo, combinato con la decorrenza posticipata della prescrizione e il termine triennale, dilata la finestra di esposizione dell’impresa e rende la documentazione accurata, tempestiva e tracciabile la prima linea di difesa.
Che legame c’è tra pay transparency e reporting ESG?
Il collegamento con la Corporate Sustainability Reporting Directive (CSRD) è diretto: le imprese soggette rendicontano il gender pay gap secondo lo standard ESRS S1, indicatore S1-16. Integrare i dati dei due regimi riduce duplicazioni e incoerenze, così come per la certificazione UNI/PdR 125:2022, complementare al D.Lgs. 96/2026.

