
Un prezzo di acquisto compresso, un tempo di consegna ridotto o un ordine modificato a ridosso della produzione possono rientrare nella normale negoziazione commerciale. In determinate circostanze, queste pratiche possono aumentare il rischio di ricorso a orari di lavoro eccessivi, retribuzioni inadeguate, lavoro temporaneo o subfornitura non dichiarata. In questo spazio, tra le decisioni del committente e le loro conseguenze sulle persone, si colloca la due diligence sociale prevista dalla Corporate Sustainability Due Diligence Directive (CSDDD).
Cos’è la CSDDD e a chi si applica
La Direttiva (UE) 2024/1760, come modificata dalla Direttiva (UE) 2026/470 nell’ambito del pacchetto Omnibus I, disciplina il dovere di diligenza delle imprese rispetto agli impatti negativi, effettivi e potenziali, sui diritti umani e sull’ambiente. Questi doveri si estendono alle attività proprie, delle controllate e dei partner commerciali nella catena di attività.
Il principale criterio di applicazione riguarda le società costituite secondo il diritto di uno Stato membro che, nell’ultimo esercizio finanziario per il quale il bilancio è stato o avrebbe dovuto essere adottato, abbiano avuto più di 5.000 dipendenti in media e un fatturato netto mondiale superiore a 1,5 miliardi di euro. La direttiva contempla anche le società madri capogruppo che superano tali soglie a livello consolidato e criteri specifici per alcuni accordi di franchising o licensing. Per le società di Paesi terzi, il criterio principale è un fatturato netto superiore a 1,5 miliardi di euro generato nell’Unione.
Gli Stati membri dovranno recepire la direttiva entro il 26 luglio 2028 e applicare le disposizioni nazionali dal 26 luglio 2029. Le misure relative alla comunicazione pubblica annuale previste dall’articolo 16 si applicheranno agli esercizi finanziari che iniziano il 1° gennaio 2030 o successivamente.
Il perimetro diretto risulta più ristretto rispetto alla versione originaria della direttiva. Le imprese che non rientrano nell’ambito di applicazione, comprese le PMI, non diventano automaticamente soggetti obbligati alla CSDDD, ma possono essere coinvolte indirettamente come partner commerciali nella catena di attività di un’impresa soggetta alla normativa. Le richieste informative e contrattuali devono essere coerenti con il rischio e proporzionate. L’impresa soggetta alla CSDDD può richiedere ai partner commerciali solo le informazioni necessarie e, nel caso di partner con meno di 5.000 dipendenti, soltanto quando tali informazioni non possano essere ragionevolmente ottenute con altri mezzi.
Dal codice etico alla responsabilità gestionale
Molte imprese dispongono già di un codice etico o di un codice di condotta per i fornitori. Il limite di questi strumenti emerge quando restano dichiarazioni separate dai processi decisionali.
Chiedere a un fornitore il rispetto dei diritti dei lavoratori può risultare insufficiente se le pratiche di acquisto del committente, comprese le condizioni economiche, i tempi di consegna e le variazioni degli ordini, aumentano il rischio di condizioni di lavoro non adeguate.
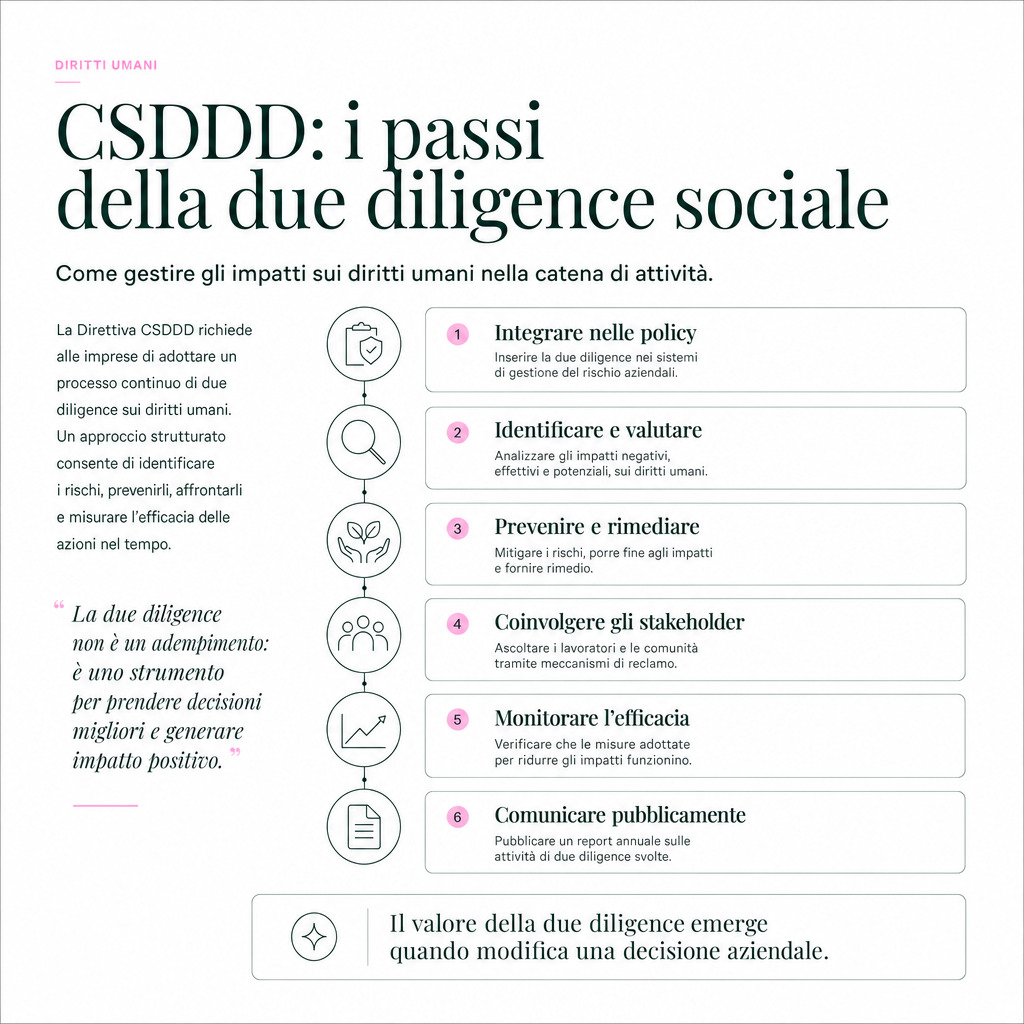
La due diligence sociale richiesta dalla CSDDD supera una logica basata esclusivamente su codici e clausole contrattuali. L’impresa deve integrare la due diligence nelle politiche e nei sistemi di gestione del rischio, identificare e valutare gli impatti negativi effettivi e potenziali, stabilire eventuali priorità, prevenire e mitigare gli impatti potenziali, porre fine o minimizzare quelli effettivi e, quando previsto, fornire rimedio. Sull’argomento c’è già un approfondimento: La due diligence di filiera: un imperativo per la sostenibilità aziendale.
Il processo comprende anche il coinvolgimento degli stakeholder pertinenti, meccanismi di notifica e reclamo, monitoraggio dell’efficacia delle misure e comunicazione pubblica. Le clausole contrattuali possono supportare il processo, ma non sostituiscono le responsabilità dell’impresa soggetta alla direttiva.
I diritti umani non costituiscono un rischio da trasferire al fornitore: l’impresa deve identificare e gestire gli impatti negativi sulle persone e le condizioni che possono generarli o aggravarli.
I rischi sociali della CSDDD e la profondità dell’analisi
La dimensione sociale della CSDDD richiama le convenzioni internazionali sul lavoro, tra cui i Patti internazionali delle Nazioni Unite sui diritti civili, politici, economici, sociali e culturali, la Convenzione sui diritti dell’infanzia e le convenzioni dell’Organizzazione internazionale del lavoro. Tra le situazioni più rilevanti:
- lavoro forzato, schiavitù, tratta di esseri umani e lavoro minorile;
- condizioni di lavoro non sicure o non salubri e sfruttamento;
- discriminazioni e disparità retributive;
- limitazioni della libertà di associazione, del diritto di organizzazione e della contrattazione collettiva.
La probabilità e la gravità degli impatti possono variare in funzione dell’area geografica, del settore, della tipologia di attività, del prodotto e delle caratteristiche del partner commerciale.
Il testo rimodulato conferma un approccio basato sul rischio, che orienta l’analisi verso le aree in cui gli impatti risultano più probabili e più gravi, utilizzando le informazioni ragionevolmente disponibili.
La profondità dell’indagine va calibrata sui fattori di rischio effettivamente rilevati: un fornitore locale di servizi amministrativi richiede un presidio diverso da una lavorazione ad alta intensità di manodopera realizzata in un territorio con tutele deboli.
Il ruolo della funzione acquisti nella generazione del rischio sociale
La tutela dei diritti dei lavoratori non può essere affidata alla sola funzione di sostenibilità. Prezzi, tempi di consegna, dimensione degli ordini e durata dei contratti incidono direttamente sulle condizioni in cui il fornitore opera.
La due diligence sociale richiede quindi di integrare la considerazione degli impatti sui diritti umani nei processi di selezione e monitoraggio dei partner commerciali, e di verificare se le pratiche di acquisto dell’impresa possano causare, contribuire o aggravare gli impatti individuati.
Un audit può rilevare orari di lavoro eccessivi. Se quegli orari derivano da una consegna urgente imposta dal committente, chiedere al fornitore di correggere la situazione senza modificare la pianificazione dell’ordine lascia il problema irrisolto. Il rischio sociale può dipendere sia dalle condizioni presso il partner commerciale sia, in determinate circostanze, dalle modalità con cui il committente esercita la propria leva e definisce le condizioni commerciali.
L’ascolto dei lavoratori e la funzione dei meccanismi di reclamo
Le dichiarazioni del management del fornitore non esauriscono necessariamente la valutazione delle condizioni di lavoro. Rappresentanti sindacali, comunità locali e organizzazioni del territorio possono restituire informazioni che difficilmente emergono da questionari standardizzati.
I meccanismi di reclamo assumono una funzione centrale, a condizione di risultare accessibili, comprensibili e sicuri anche ai livelli più distanti della filiera. Le relative procedure devono essere eque, pubblicamente disponibili, accessibili, prevedibili e trasparenti, e devono prevedere misure ragionevolmente disponibili per tutelare la riservatezza dei segnalanti e prevenire ritorsioni.
Una segnalazione può consentire di acquisire tempestivamente informazioni su un impatto negativo effettivo o potenziale e non va interpretata automaticamente come un fallimento del sistema.
Quando l’impresa ha causato o causato congiuntamente un impatto negativo effettivo, la CSDDD richiede che fornisca rimedio. Il rimedio è finalizzato a riportare le persone o le comunità interessate in una situazione equivalente, o il più possibile vicina, a quella in cui si sarebbero trovate in assenza dell’impatto, anche attraverso forme di compensazione finanziaria o non finanziaria proporzionate al coinvolgimento dell’impresa.
La sospensione del rapporto commerciale è prevista come misura di ultima istanza, nei casi e alle condizioni stabiliti dalla direttiva. Prima di procedere, l’impresa deve valutare se gli impatti derivanti dalla sospensione possano essere manifestamente più gravi dell’impatto che intende affrontare. In caso di sospensione, deve inoltre adottare misure per prevenire o mitigare le relative conseguenze, fornire un preavviso ragionevole e mantenere la decisione sotto controllo.
Il ruolo di IPLUS nella strutturazione della due diligence sociale
Il valore della due diligence emerge quando le informazioni raccolte modificano una decisione: un criterio di selezione, una condizione contrattuale, una politica di acquisto.
In IPLUS affianchiamo le imprese nella costruzione di un sistema di gestione integrato che collega governance, organizzazione del lavoro e relazioni di fornitura. L’esperienza di IPLUS evidenzia che la criticità principale è l’assenza di un metodo che renda i presidi sociali documentabili, verificabili e coerenti con quanto la filiera richiede. Ne parlo qui: Sostenibilità.
Presidiare la dimensione sociale della CSDDD è una scelta strategica non più rinviabile per le imprese inserite in filiere internazionali. Consente di consolidare le relazioni commerciali, migliorare le condizioni di accesso al credito e rafforzare il posizionamento competitivo nel medio-lungo periodo.
Per valutare il livello di preparazione della tua impresa, il primo passo è l’Assessment ESG di IPLUS: gratuito, richiede circa 10 minuti e restituisce un quadro personalizzato della situazione aziendale. Inizia adesso il tuo Assessment.
Takeaways
- La due diligence sociale richiede alle imprese di gestire gli impatti sui diritti umani lungo la catena di attività, superando i semplici codici di condotta.
- Le pratiche di acquisto, come prezzi, tempi di consegna e variazioni degli ordini, possono contribuire a generare rischi sociali e devono rientrare nell’analisi di due diligence.
- I meccanismi di reclamo e l’ascolto di sindacati e organizzazioni del territorio restituiscono informazioni che i questionari standardizzati spesso non rilevano.
- Il valore della due diligence si manifesta quando le informazioni raccolte portano a un cambiamento nelle decisioni aziendali, come la selezione di un fornitore o una politica di acquisto.
- Presidiare la dimensione sociale della CSDDD è una scelta strategica per le imprese in filiere internazionali, utile a consolidare le relazioni commerciali e il posizionamento competitivo.
Faqs
Cosa si intende per due diligence sociale secondo la CSDDD?
È il dovere, previsto dalla Direttiva (UE) 2024/1760, di identificare e valutare gli impatti negativi effettivi e potenziali sui diritti umani lungo la catena di attività, stabilire priorità, prevenire e mitigare gli impatti potenziali, porre fine o minimizzare quelli effettivi e, quando previsto, fornire rimedio. Supera una logica basata solo su codici etici e clausole contrattuali.
A quali imprese si applica la CSDDD?
Si applica alle società costituite in uno Stato membro con più di 5.000 dipendenti in media e un fatturato netto mondiale superiore a 1,5 miliardi di euro nell’ultimo esercizio finanziario, oltre che alle società madri capogruppo che superano queste soglie a livello consolidato. Per le società di Paesi terzi, il criterio principale è un fatturato netto superiore a 1,5 miliardi di euro generato nell’Unione.
Le PMI devono rispettare direttamente la CSDDD?
Le PMI che non rientrano nei criteri dimensionali ed economici non diventano automaticamente soggetti obbligati alla CSDDD, ma possono essere coinvolte indirettamente come partner commerciali nella catena di attività di un’impresa soggetta alla normativa. Le richieste informative e contrattuali che ricevono devono essere coerenti con il rischio e proporzionate.
Quando entra in vigore la CSDDD?
Gli Stati membri dovranno recepire la direttiva entro il 26 luglio 2028 e applicare le disposizioni nazionali dal 26 luglio 2029. Le misure relative alla comunicazione pubblica annuale si applicheranno invece agli esercizi finanziari che iniziano il 1° gennaio 2030 o successivamente.
Le pratiche di acquisto possono generare rischi sociali?
Sì, prezzi compressi, tempi di consegna ridotti e ordini modificati a ridosso della produzione possono aumentare il rischio di orari di lavoro eccessivi, retribuzioni inadeguate, lavoro temporaneo o subfornitura non dichiarata. Per questo la due diligence sociale richiede di verificare se le pratiche di acquisto dell’impresa possano causare, contribuire o aggravare gli impatti individuati.
Cosa prevede la CSDDD in caso di impatto negativo sui lavoratori?
Quando l’impresa ha causato o causato congiuntamente un impatto negativo effettivo, la direttiva richiede che fornisca rimedio, anche attraverso forme di compensazione finanziaria o non finanziaria proporzionate al coinvolgimento dell’impresa. La sospensione del rapporto commerciale è prevista solo come misura di ultima istanza.

